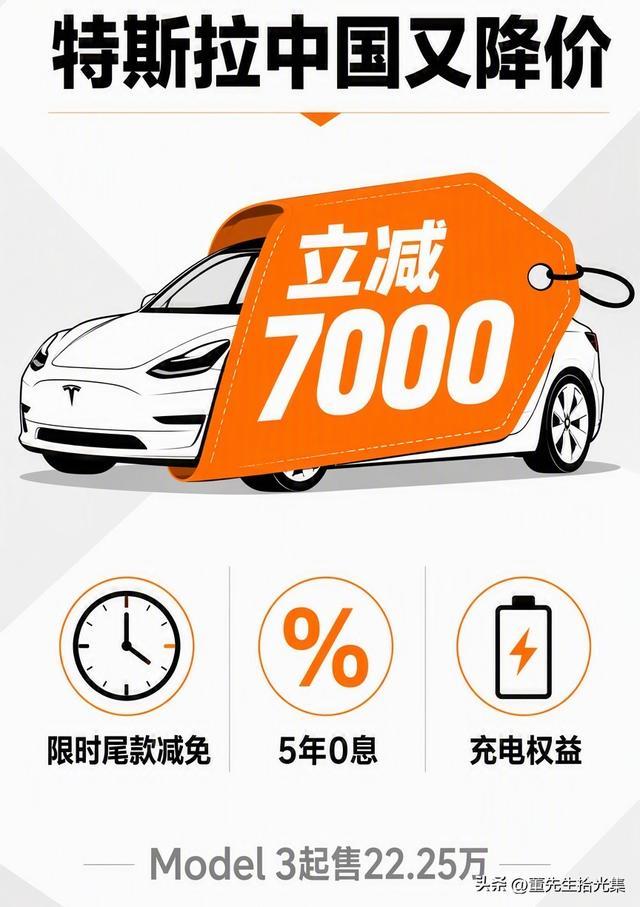
9月下旬,传统车市"金九银十"的关键节点,特斯拉再度出手降价。Model 3、Model Y主力车型配套购车权益,金融贴息、保险补贴、置换红包轮番上阵,虽然不像早年直接官降那样猛烈,但精准击中了15万至25万价格区间的最敏感神经。
这已经不是特斯拉第一次打价格牌。从2023年开始,这位新能源汽车的"价格屠夫"就反复用降价搅动市场。每一次动作,表面上是特斯拉自己冲销量,实则像一块石头砸进中国新能源汽车的池塘——涟漪一圈圈扩散,从整车厂到零部件供应商,从智能驾驶到自动化产线,整条产业链都在跟着震动。
一、价格战升级:国产车企被迫跟进
特斯拉降价最直接的冲击,就是同价位竞品的销量压力。
股票杠杆配资软件15万到25万,是中国新能源汽车竞争最惨烈的红海。这个价位区间挤着比亚迪、小鹏、极氪、零跑、深蓝等一长串国产选手,每一家都在这个赛道里拼刺刀。特斯拉Model Y作为中型SUV的标杆,一旦下探,直接挤压的就是国产纯电SUV的生存空间。
于是每一轮特斯拉降价之后,市场上必然出现连锁反应:有的品牌立刻推出限时优惠,有的加码金融免息,有的送充电桩、送终身质保。嘴上说着"不打价格战",身体却很诚实——在"金九银十"这个全年销量的关键窗口期,谁也不敢眼睁睁看着订单被特斯拉抢走。
这种价格战没有局外人。特斯拉降价,是它主动选择的竞争策略——依靠规模效应和垂直整合能力,它有底气把价格打下来。但对其他车企而言,跟进降价意味着利润变薄,不跟进则意味着市场份额流失。两难之下,整个行业的单车利润都在被压缩。
二、供应链承压:整车打价格战,上游买单
如果说整车厂还能在"销量"和"利润"之间做选择,那么上游供应商面对的就是更残酷的现实。
整车端的每一次降价,都会沿着供应链向上传导。特斯拉作为年销量百万级的大客户,对零部件供应商拥有极强的议价权。年降压力、新项目定点的报价要求、产能爬坡后的成本对赌——这些都是供应商每天面对的现实。
那些深度绑定特斯拉的一级供应商,比如动力电池、汽车电子、内饰结构件厂商,日子尤其不好过。一方面,特斯拉的订单量确实诱人,是行业内的"大客户";另一方面,每年的采购降价要求像一把悬在头顶的剑,逼着供应商不断压缩成本。
元股证券:ygzq.hk

这种压力会层层传导:供应商要降本,就会把压力传递给二级、三级配套商;原材料价格波动、人工成本上涨的背景下,整个产业链的盈利空间都在被挤压。有人说,特斯拉打价格战,最后是上游几千家零部件企业一起扛。
三、特斯拉自己也在被逼着进化
但反过来想,特斯拉降价也不是毫无代价的舒适操作。
在中国市场,特斯拉面对的是一群虎视眈眈的国产对手。智能驾驶方面,城市NOA几乎成为20万以上车型的标配,国产车企在算法落地、本土场景适配、用户体验上快速追赶;智能座舱方面,大屏、多屏联动、语音交互、生态互联,国产车已经卷到了新高度。
特斯拉的优势在哪里?三电系统效率、品牌号召力、全球供应链规模、超充网络。但这些优势正在被一点点追平。FSD(完全自动驾驶)迟迟未能正式入华,自动化生产的降本潜力也在逐步见顶。
换句话说,特斯拉降价,也是它维持竞争力的被动选择。它必须用价格守住基本盘,同时加速FSD入华、推进产线自动化、优化供应链成本,才能在国产新能源车的围剿中保持位置。降价不是因为它"大方",而是因为它不降价就守不住市场。
四、价格战终局:洗牌、出清、升级
特斯拉掀起的这轮价格战,短期来看谁都不舒服:整车厂利润薄了,供应商压力大了,消费者虽然拿到了实惠,但也在持续观望——"现在买还是等等再降?"
但拉长时间看,价格战从来不是坏事。它是行业从野蛮生长走向成熟的必经阶段。
每一次价格战,都会淘汰一批没有核心技术、只靠堆配置讲故事的品牌;每一轮降价,都会倒逼企业在技术、效率、成本控制上练内功。最终活下来的,一定是那些真正有技术壁垒、有规模效应、有成本控制能力的企业。
对消费者而言,价格战意味着用更少的钱买到更好的车。对行业而言,价格战意味着洗牌加速,资源向头部集中。对特斯拉而言,降价是它保持行业地位的武器,但也提醒它——中国新能源市场,从来不是谁的后花园。
金九银十的促销战已经打响,接下来几个月,还会有更多车企跟进。这场价格战没有终点杠杆账户资金分配,只有不断进化的幸存者。
配资查询网提示:本文来自互联网,不代表本网站观点。